Domain pv-anlage-reinigen.de kaufen?
Wir ziehen mit dem Projekt
pv-anlage-reinigen.de um.
Sind Sie am Kauf der Domain
pv-anlage-reinigen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pv-anlage-reinigen.de kaufen?
Sollte man eine PV-Anlage, also eine Solaranlage, auf dem Dach versichern?
Ja, es ist ratsam, eine PV-Anlage auf dem Dach zu versichern. Eine solche Versicherung schützt vor Schäden durch äußere Einflüsse wie Sturm, Hagel oder Feuer. Zudem kann sie auch die entgangene Einspeisevergütung bei einem Ausfall der Anlage abdecken. **
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer in Deutschland sind, dass ein Gewerbebetrieb betrieben wird und dieser Gewinn erwirtschaftet. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der sich aus dem Gewinn des Gewerbebetriebs ergibt. Der Gewerbesteuerhebesatz wird von den einzelnen Gemeinden festgelegt. **

Ähnliche Suchbegriffe für Umsatzsteuer-Berechnungsgrundlagen
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Berechnungsgrundlagen:
-
Veska Solaranlage 3000 W Photovoltaik Balkonkraftwerk Bifazial WiFi Smarte PV Anlage 3000 WattDie Premium- Solaranlage 3000/3000W mit Bifazialen Glas/Glas Paneelen von VESKA® ist vielseitig einsetzbar und kann am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im Garten installiert werden. Der erzeugte Strom wird in das1299,00 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Balkonkraftwerk 1000/600+800W upgradefähig Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDas Premium- Balkonkraftwerk 1000W/600+800W mit Bifazialen Glas/Glas Paneelen von VESKA® wird Steckerfertig geliefert und kann in wenigen Minuten einfach angeschlossen werden. Am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend279,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer sind, dass ein Gewerbebetrieb im Inland betrieben wird und Gewinne erzielt werden. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der aus dem Gewinn des Gewerbebetriebs abzüglich bestimmter Freibeträge und Hinzurechnungen ermittelt wird. Der Gewerbesteuerhebesatz wird von den Gemeinden festgelegt und auf den Gewerbeertrag angewendet. **
-
Kann man eine PV-Anlage mit einer Balkon-Solaranlage kombinieren?
Ja, es ist möglich, eine PV-Anlage mit einer Balkon-Solaranlage zu kombinieren. Die Balkon-Solaranlage kann als Ergänzung zur PV-Anlage genutzt werden, um zusätzliche Energie zu erzeugen. Es ist jedoch wichtig sicherzustellen, dass die beiden Systeme kompatibel sind und ordnungsgemäß installiert werden. **
-
Lohnt sich eine PV-Anlage auf dem Dach überhaupt?
Eine PV-Anlage auf dem Dach kann sich lohnen, da sie die Möglichkeit bietet, selbst erzeugten Strom zu nutzen und dadurch die Stromkosten zu senken. Zudem kann überschüssiger Strom ins Netz eingespeist und vergütet werden. Die Rentabilität hängt jedoch von verschiedenen Faktoren wie der Größe der Anlage, dem Stromverbrauch und den staatlichen Förderungen ab. **
-
Soll ich ein neues Dach, eine PV-Anlage oder beides wählen?
Die Entscheidung, ob Sie ein neues Dach, eine PV-Anlage oder beides wählen sollten, hängt von verschiedenen Faktoren ab. Zunächst sollten Sie den Zustand Ihres aktuellen Dachs überprüfen und feststellen, ob es repariert oder ersetzt werden muss. Wenn Ihr Dach in gutem Zustand ist, könnte es sinnvoll sein, eine PV-Anlage zu installieren, um erneuerbare Energie zu erzeugen und Ihre Stromkosten zu senken. Wenn Ihr Dach jedoch in einem schlechten Zustand ist, sollten Sie möglicherweise zuerst ein neues Dach installieren und dann eine PV-Anlage hinzufügen, um die langfristige Haltbarkeit und Effizienz des Systems zu gewährleisten. Es ist auch wichtig, Ihr Budget und Ihre langfristigen Ziele zu berücksichtigen, um die beste **

Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Berechnungsgrundlagen:
-
Balkonkraftwerk 2000W/2000W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDie Premium- Solaranlage 2000/2000W mit Bifazialen Glas/Glas Paneelen von VESKA® ist vielseitig einsetzbar und kann am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im Garten installiert werden. Der erzeugte Strom wird anschl699,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
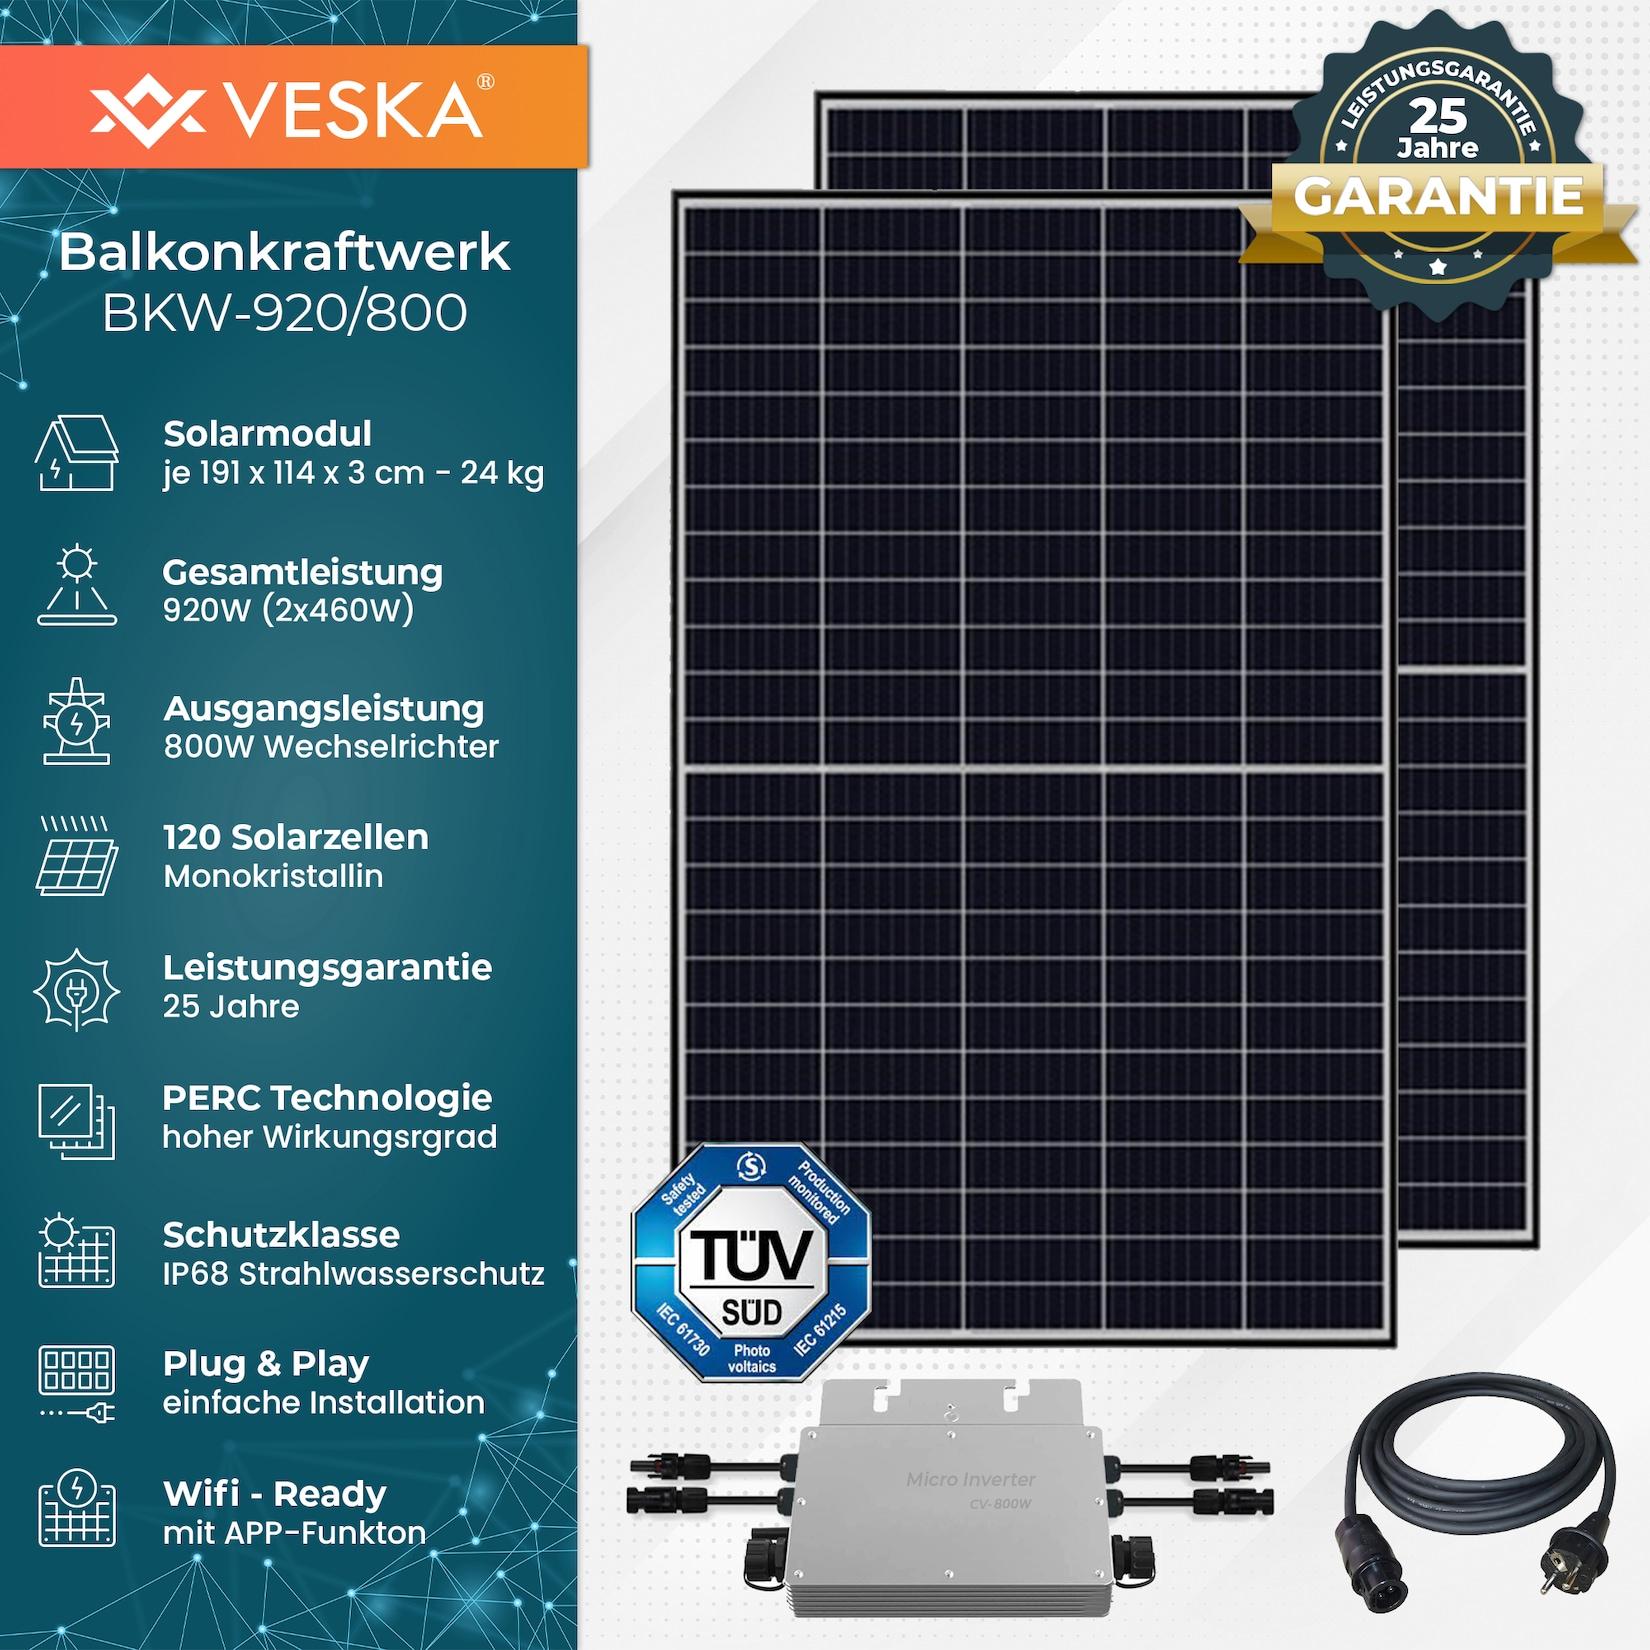
Balkonkraftwerk 1000/800W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDas Premium- Balkonkraftwerk 1000W/800W mit Bifazialen Glas/Glas Paneelen von VESKA® wird Steckerfertig geliefert und kann in wenigen Minuten einfach angeschlossen werden. Am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im G279,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Veska Solaranlage 3000 W Photovoltaik Balkonkraftwerk Bifazial WiFi Smarte PV Anlage 3000 WattDie Premium- Solaranlage 3000/3000W mit Bifazialen Glas/Glas Paneelen von VESKA® ist vielseitig einsetzbar und kann am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im Garten installiert werden. Der erzeugte Strom wird in das1299,00 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Balkonkraftwerk 1000/600+800W upgradefähig Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDas Premium- Balkonkraftwerk 1000W/600+800W mit Bifazialen Glas/Glas Paneelen von VESKA® wird Steckerfertig geliefert und kann in wenigen Minuten einfach angeschlossen werden. Am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend279,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Sollte man eine PV-Anlage, also eine Solaranlage, auf dem Dach versichern?
Ja, es ist ratsam, eine PV-Anlage auf dem Dach zu versichern. Eine solche Versicherung schützt vor Schäden durch äußere Einflüsse wie Sturm, Hagel oder Feuer. Zudem kann sie auch die entgangene Einspeisevergütung bei einem Ausfall der Anlage abdecken. **
-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer in Deutschland sind, dass ein Gewerbebetrieb betrieben wird und dieser Gewinn erwirtschaftet. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der sich aus dem Gewinn des Gewerbebetriebs ergibt. Der Gewerbesteuerhebesatz wird von den einzelnen Gemeinden festgelegt. **
-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer sind, dass ein Gewerbebetrieb im Inland betrieben wird und Gewinne erzielt werden. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der aus dem Gewinn des Gewerbebetriebs abzüglich bestimmter Freibeträge und Hinzurechnungen ermittelt wird. Der Gewerbesteuerhebesatz wird von den Gemeinden festgelegt und auf den Gewerbeertrag angewendet. **
-
Kann man eine PV-Anlage mit einer Balkon-Solaranlage kombinieren?
Ja, es ist möglich, eine PV-Anlage mit einer Balkon-Solaranlage zu kombinieren. Die Balkon-Solaranlage kann als Ergänzung zur PV-Anlage genutzt werden, um zusätzliche Energie zu erzeugen. Es ist jedoch wichtig sicherzustellen, dass die beiden Systeme kompatibel sind und ordnungsgemäß installiert werden. **
Ähnliche Suchbegriffe für Umsatzsteuer-Berechnungsgrundlagen
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkonkraftwerk 1000/800W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDas Premium- Balkonkraftwerk 1000W/800W mit Bifazialen Glas/Glas Paneelen von VESKA® wird Steckerfertig geliefert und kann in wenigen Minuten einfach angeschlossen werden. Am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im G279,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Veska Balkonkraftwerk 2000W/2000W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDie Premium- Solaranlage 2000/2000W mit Bifazialen Glas/Glas Paneelen von VESKA® ist vielseitig einsetzbar und kann am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im Garten installiert werden. Der erzeugte Strom wird anschl699,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Lohnt sich eine PV-Anlage auf dem Dach überhaupt?
Eine PV-Anlage auf dem Dach kann sich lohnen, da sie die Möglichkeit bietet, selbst erzeugten Strom zu nutzen und dadurch die Stromkosten zu senken. Zudem kann überschüssiger Strom ins Netz eingespeist und vergütet werden. Die Rentabilität hängt jedoch von verschiedenen Faktoren wie der Größe der Anlage, dem Stromverbrauch und den staatlichen Förderungen ab. **
-
Soll ich ein neues Dach, eine PV-Anlage oder beides wählen?
Die Entscheidung, ob Sie ein neues Dach, eine PV-Anlage oder beides wählen sollten, hängt von verschiedenen Faktoren ab. Zunächst sollten Sie den Zustand Ihres aktuellen Dachs überprüfen und feststellen, ob es repariert oder ersetzt werden muss. Wenn Ihr Dach in gutem Zustand ist, könnte es sinnvoll sein, eine PV-Anlage zu installieren, um erneuerbare Energie zu erzeugen und Ihre Stromkosten zu senken. Wenn Ihr Dach jedoch in einem schlechten Zustand ist, sollten Sie möglicherweise zuerst ein neues Dach installieren und dann eine PV-Anlage hinzufügen, um die langfristige Haltbarkeit und Effizienz des Systems zu gewährleisten. Es ist auch wichtig, Ihr Budget und Ihre langfristigen Ziele zu berücksichtigen, um die beste **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.